


مقدمه
فرض کنید یک هلدینگ بزرگ دارای ۱۵ شرکت زیرمجموعه است.
شرکت مادر صورتهای مالی تلفیقی خود را بر اساس استانداردهای بینالمللی گزارشگری مالی تهیه میکند.
اما هر شرکت زیرمجموعه نیز باید صورتهای مالی جداگانه خود را آماده کند.
تیم مالی هر شرکت علاوه بر محاسبه درآمد، هزینه، دارایی و بدهی، باید یادداشتهای توضیحی مختلفی درباره ابزارهای مالی، درآمدها، اجارهها، ذخایر و سایر موضوعات تهیه کند.
بخشی از این یادداشتها برای استفادهکنندگان صورتهای مالی شرکت زیرمجموعه اهمیت زیادی ندارند، اما تهیه آنها همچنان وقت و منابع قابل توجهی مصرف میکند.
اکنون استاندارد IFRS 19 — Subsidiaries without Public Accountability: Disclosures یک راهکار جدید ارائه میدهد.
شرکتهای زیرمجموعه واجد شرایط میتوانند همچنان الزامات کامل استانداردهای IFRS را در شناخت، اندازهگیری و ارائه اطلاعات رعایت کنند، اما از مجموعهای کاهشیافته از الزامات افشا استفاده کنند.
این تغییر میتواند فرآیند تهیه صورتهای مالی شرکتهای زیرمجموعه را سادهتر کند.
اما یک نکته مهم وجود دارد:
IFRS 19 مجوز سادهسازی ثبتهای حسابداری نیست؛ این استاندارد عمدتاً الزامات افشای اطلاعات را کاهش میدهد.
۱. استاندارد IFRS 19 چیست؟
IFRS 19 یک استاندارد بینالمللی گزارشگری مالی است که در ماه مه ۲۰۲۴ توسط هیئت بینالمللی استانداردهای حسابداری منتشر شد.
نام کامل آن:
IFRS 19 — Subsidiaries without Public Accountability: Disclosures
به معنای استاندارد افشاهای شرکتهای فرعی فاقد پاسخگویی عمومی است.
این استاندارد برای شرکتهای فرعی واجد شرایط، امکان استفاده از الزامات افشای کاهشیافته را فراهم میکند.
اجرای آن از دورههای مالی آغازشده در اول ژانویه ۲۰۲۷ لازمالاجرا میشود؛ البته استفاده از این تسهیل اختیاری است و اجرای زودهنگام نیز مجاز خواهد بود.
مرجع رسمی: استاندارد IFRS 19 در بنیاد IFRS
۲. چرا IFRS 19 ایجاد شد؟
در بسیاری از گروههای اقتصادی، شرکت مادر برای تهیه صورتهای مالی تلفیقی به اطلاعات مبتنی بر IFRS نیاز دارد.
بنابراین شرکتهای زیرمجموعه نیز معمولاً اطلاعات حسابداری خود را بر همین مبنا آماده میکنند.
اما وقتی شرکت زیرمجموعه میخواهد صورتهای مالی خودش را منتشر کند، ممکن است مجبور باشد افشاهای گستردهای ارائه دهد که برای استفادهکنندگان محدودتر آن ضروری نیستند.
این وضعیت هزینه گزارشگری را افزایش میدهد.
IFRS 19 با هدف کاهش بخشی از این هزینهها طراحی شده است.
ایده اصلی این است:
یک مبنای حسابداری IFRS برای کل گروه، اما افشاهای متناسبتر برای شرکتهای فرعی واجد شرایط.
۳. مهمترین تفاوت IFRS 19 با سایر استانداردها
IFRS 19 یک استاندارد مستقل برای محاسبه سود، دارایی یا بدهی نیست.
شرکتی که از این استاندارد استفاده میکند، همچنان باید الزامات شناخت، اندازهگیری و ارائه استانداردهای مرتبط را رعایت کند.
برای مثال:
درآمد را طبق IFRS 15 شناسایی کند.
اجارهها را طبق IFRS 16 حسابداری کند.
ابزارهای مالی را طبق IFRS 9 اندازهگیری کند.
داراییهای ثابت را طبق IAS 16 گزارش کند.
و کاهش ارزش را مطابق استاندارد مربوط بررسی کند.
اما برای بسیاری از افشاهای همراه صورتهای مالی، بهجای الزامات کامل استانداردهای مذکور، الزامات IFRS 19 اعمال میشوند.
۴. کدام شرکتها واجد شرایط هستند؟
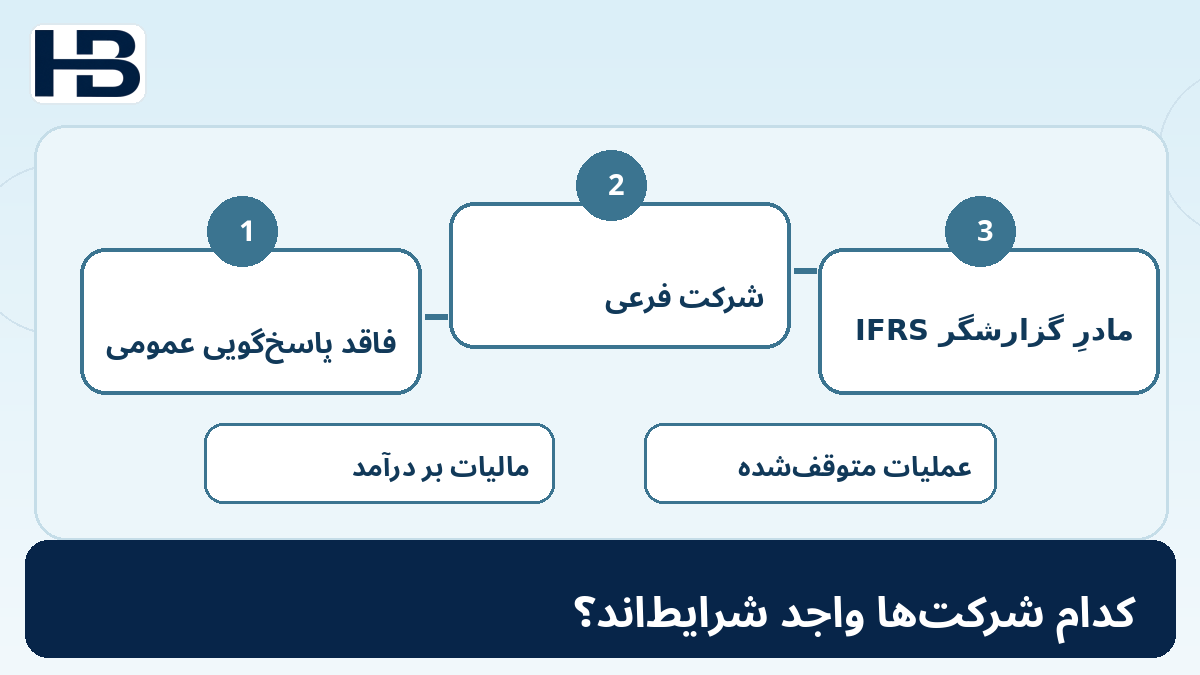
برای استفاده از IFRS 19، دو شرط اصلی باید احراز شود.
شرط اول: شرکت باید فاقد پاسخگویی عمومی به معنای تعریفشده در استاندارد باشد.
شرط دوم: شرکت باید زیرمجموعه واحد تجاری مادری باشد که صورتهای مالی تلفیقی مطابق استانداردهای IFRS تهیه میکند و این صورتها برای استفاده عمومی در دسترس هستند.
هر دو شرط اهمیت دارند.
صرف کوچکبودن شرکت یا خصوصیبودن آن برای استفاده از IFRS 19 کافی نیست.
۵. منظور از پاسخگویی عمومی چیست؟
در این استاندارد، پاسخگویی عمومی معنای مشخصی دارد.
برای مثال، شرکتی که سهام یا اوراق بدهی آن در یک بازار عمومی معامله میشود، یا در فرآیند انتشار این ابزارها برای معامله عمومی قرار دارد، دارای پاسخگویی عمومی محسوب میشود.
همچنین واحدهایی که بهعنوان یکی از فعالیتهای اصلی خود، داراییهای گروه وسیعی از اشخاص خارج از واحد تجاری را بهصورت امانی نگهداری میکنند، ممکن است دارای پاسخگویی عمومی باشند.
بانکها، شرکتهای بیمه و برخی مؤسسات مالی نمونههایی هستند که معمولاً مشمول این تعریف میشوند.
بنابراین یک شرکت خصوصی معمولی با یک بانک خصوصی لزوماً وضعیت یکسانی ندارد.
۶. مثال یک هلدینگ تولیدی
فرض کنید هلدینگ «پارس» دارای پنج شرکت زیرمجموعه است.
شرکت مادر صورتهای مالی تلفیقی IFRS را برای استفاده عمومی منتشر میکند.
وضعیت شرکتها به شرح زیر است:
| شرکت زیرمجموعه | وضعیت فرضی | امکان استفاده |
|---|---|---|
| شرکت تولیدی الف | غیربورسی و فاقد پاسخگویی عمومی | بالقوه واجد شرایط |
| شرکت خدماتی ب | غیربورسی و فاقد پاسخگویی عمومی | بالقوه واجد شرایط |
| شرکت بازرگانی ج | غیربورسی و فاقد پاسخگویی عمومی | بالقوه واجد شرایط |
| شرکت بورسی د | دارای سهام معاملهشده در بازار عمومی | فاقد شرایط |
| بانک هـ | دارای پاسخگویی عمومی مطابق تعریف استاندارد | فاقد شرایط |
این مثال نشان میدهد که IFRS 19 برای تمام شرکتهای یک گروه بهصورت خودکار قابل اجرا نیست.
هر شرکت باید بهطور مستقل از نظر شرایط استفاده بررسی شود.
۷. آیا شرکت مادر هم میتواند از IFRS 19 استفاده کند؟
شرکت مادر نهایی صرفاً به دلیل داشتن شرکتهای زیرمجموعه نمیتواند از IFRS 19 استفاده کند.
اما یک شرکت ممکن است خودش زیرمجموعه یک گروه بزرگتر باشد و درعینحال، شرکتهای فرعی دیگری را کنترل کند.
در این شرایط، اگر الزامات احراز صلاحیت فراهم باشند، ممکن است بتواند IFRS 19 را در صورتهای مالی خود اعمال کند.
بنابراین عنوان «شرکت مادر» بهتنهایی تعیینکننده نیست.
موضوع اصلی، جایگاه واحد تجاری در ساختار گروه و احراز شرایط استاندارد است.
۸. تفاوت افشا با شناخت و اندازهگیری
این مهمترین نکته آموزشی مقاله است.
فرض کنید شرکت زیرمجموعه دارای یک قرارداد اجاره پنجساله است.
طبق IFRS 16، در شرایط معمول باید دارایی حق استفاده و بدهی اجاره شناسایی شوند.
اگر شرکت IFRS 19 را انتخاب کند، این الزام شناخت و اندازهگیری حذف نمیشود.
آنچه ممکن است تغییر کند، بخشی از اطلاعاتی است که باید در یادداشتهای توضیحی درباره اجارهها ارائه شود.
به زبان ساده:
ثبتهای حسابداری همچنان طبق IFRS کامل انجام میشوند، اما مجموعه افشاها میتواند کاهش پیدا کند.
۹. مثال عددی حسابداری اجاره
فرض کنید شرکت زیرمجموعه یک ساختمان اداری اجاره کرده است.
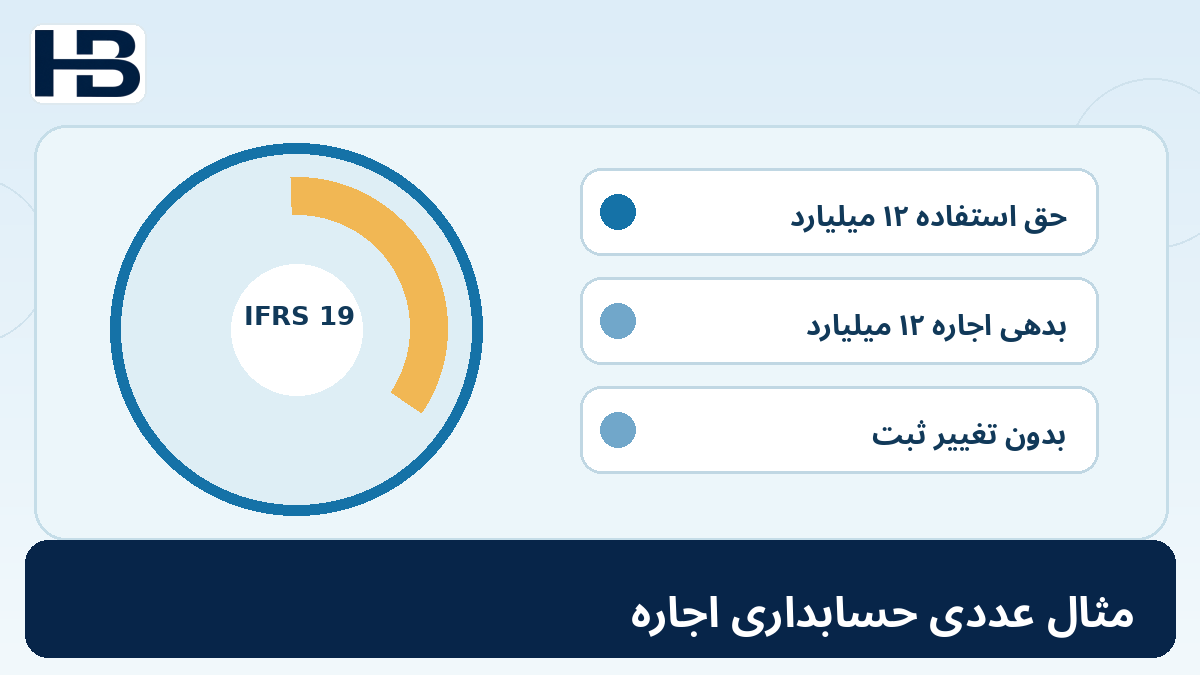
در تاریخ شروع اجاره، با فرض نبود پیشپرداخت، مشوق، مخارج مستقیم اولیه و سایر تعدیلات، ارزش فعلی پرداختهای اجاره برابر با ۱۲ میلیارد تومان است.
ثبت اولیه:
بدهکار: دارایی حق استفاده — ۱۲ میلیارد تومان
بستانکار: بدهی اجاره — ۱۲ میلیارد تومان
اجرای IFRS 19 این ثبت را تغییر نمیدهد.
شرکت همچنان باید هزینه مالی بدهی اجاره، استهلاک دارایی حق استفاده و سایر آثار حسابداری را طبق الزامات IFRS 16 شناسایی کند.
تفاوت احتمالی در الزامات افشای یادداشتهای توضیحی خواهد بود.
۱۰. مثال دوم: درآمد شناساییشده
فرض کنید شرکت زیرمجموعه از فروش کالا ۱۲۰ میلیارد تومان درآمد کسب کرده است.
شرکت باید معیارهای شناسایی درآمد را مطابق IFRS 15 رعایت کند.
برای مثال، درآمد باید هنگام ایفای تعهد عملکرد مربوط و انتقال کنترل کالا یا خدمت، مطابق شرایط استاندارد، شناسایی شود.
IFRS 19 اجازه نمیدهد شرکت درآمد را زودتر شناسایی کند یا تعهدات قراردادی را نادیده بگیرد.
اما ممکن است برخی الزامات افشای مرتبط با درآمد در مقایسه با مجموعه کامل افشاهای IFRS 15 کاهش یابند.
این تفاوت، مزیت اصلی استاندارد جدید است.
۱۱. چه افشاهایی کاهش پیدا میکنند؟
دامنه دقیق افشاهای کاهشیافته به استاندارد مربوط، ماهیت معاملات و الزامات IFRS 19 بستگی دارد.
حوزههایی که شرکت باید بررسی کند میتوانند شامل موارد زیر باشند:
ابزارهای مالی و ریسکهای مرتبط؛
درآمدهای حاصل از قرارداد با مشتری؛
قراردادهای اجاره؛
مزایای کارکنان؛
مالیات بر درآمد؛
ذخایر و بدهیهای احتمالی؛
داراییهای ثابت و نامشهود؛
و معاملات با اشخاص وابسته.
اما نباید فرض کرد تمام افشاهای این موضوعات حذف شدهاند.
بسیاری از اطلاعات مهم همچنان باید ارائه شوند.
۱۲. آیا تمام یادداشتهای توضیحی کوتاه میشوند؟
خیر.
استاندارد IFRS 19 یک مجوز کلی برای حذف یادداشتهایی نیست که تهیه آنها دشوار است.
شرکت باید الزامات مشخص IFRS 19 را بهصورت بندبهبند بررسی کند.
همچنین اگر رعایت الزامات استاندارد برای فهم صورتهای مالی توسط استفادهکنندگان کافی نباشد، ممکن است ارائه اطلاعات اضافی ضروری باشد.
بنابراین هدف این نیست که کمترین تعداد صفحه ممکن تولید شود.
هدف، ارائه اطلاعات کافی و مرتبط با الزامات کاهشیافته است.
۱۳. مثال عملی کاهش حجم افشاها
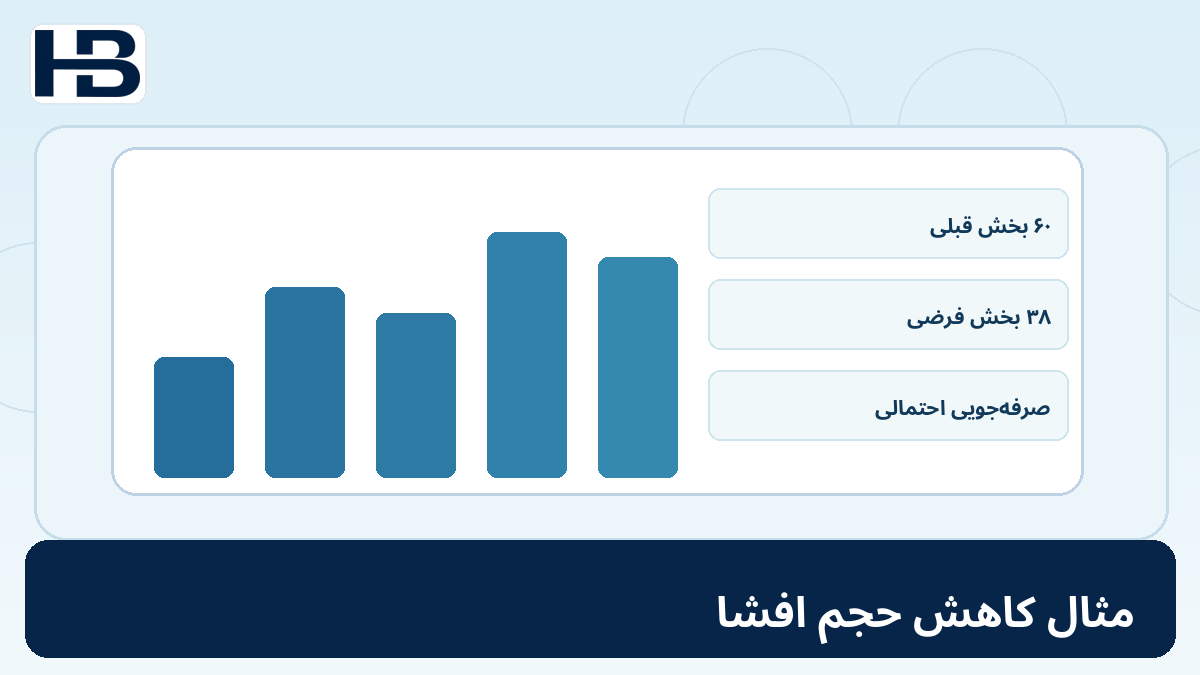
فرض کنید یک شرکت زیرمجموعه در سال ۲۰۲۶ دارای ۶۰ بخش توضیحی و جدول داخلی برای تهیه یادداشتها بوده است.
بعد از بررسی IFRS 19 مشخص میشود که برخی افشاها دیگر الزامی نیستند، بعضی باید سادهتر شوند و تعدادی نیز بدون تغییر باقی میمانند.
برای مثال، شرکت ممکن است در طراحی آزمایشی خود تعداد بخشها و جدولهای موردنیاز را از ۶۰ به ۳۸ کاهش دهد.
این ارقام صرفاً فرضی هستند و میزان کاهش افشا برای همه شرکتها یکسان نیست.
ممکن است شرکتی با معاملات پیچیده صرفهجویی کمی داشته باشد.
در مقابل، یک شرکت خدماتی سادهتر ممکن است کاهش قابل توجهتری در حجم تهیه یادداشتها تجربه کند.
۱۴. مزیت برای حسابداران هلدینگ
فرض کنید یک هلدینگ ۲۰ شرکت زیرمجموعه واجد شرایط دارد.
هر شرکت برای تهیه یادداشتهای صورتهای مالی وقت قابل توجهی صرف میکند.
اگر IFRS 19 امکان حذف بخشی از افشاهای غیرضروری را فراهم کند، وقت تیم مالی میتواند به فعالیتهای مهمتری اختصاص یابد.
برای مثال:
کنترل کیفیت ماندهها؛
تکمیل مغایرتگیریها؛
بررسی برآوردهای حسابداری؛
تهیه اطلاعات تلفیقی؛
و تحلیل عملکرد مالی.
بنابراین مزیت IFRS 19 فقط کمکردن تعداد صفحات نیست.
امکان کاهش هزینه تهیه و کنترل افشاهای شرکتهای فرعی نیز وجود دارد.
۱۵. آیا اطلاعات موردنیاز شرکت مادر کاهش مییابد؟
نه الزاماً.
این موضوع بسیار مهم است.
ممکن است شرکت فرعی در صورتهای مالی خودش مجاز باشد افشاهای کاهشیافته ارائه کند.
اما شرکت مادر برای تهیه صورتهای مالی تلفیقی همچنان به اطلاعات بیشتری نیاز داشته باشد.
فرض کنید یادداشتهای صورتهای مالی شرکت فرعی سادهتر شدهاند.
بااینحال، شرکت مادر همچنان برای تلفیق گروه به جزئیات معاملات، تعهدات، ریسکها و اطلاعات موردنیاز استانداردهای کامل IFRS احتیاج داشته باشد.
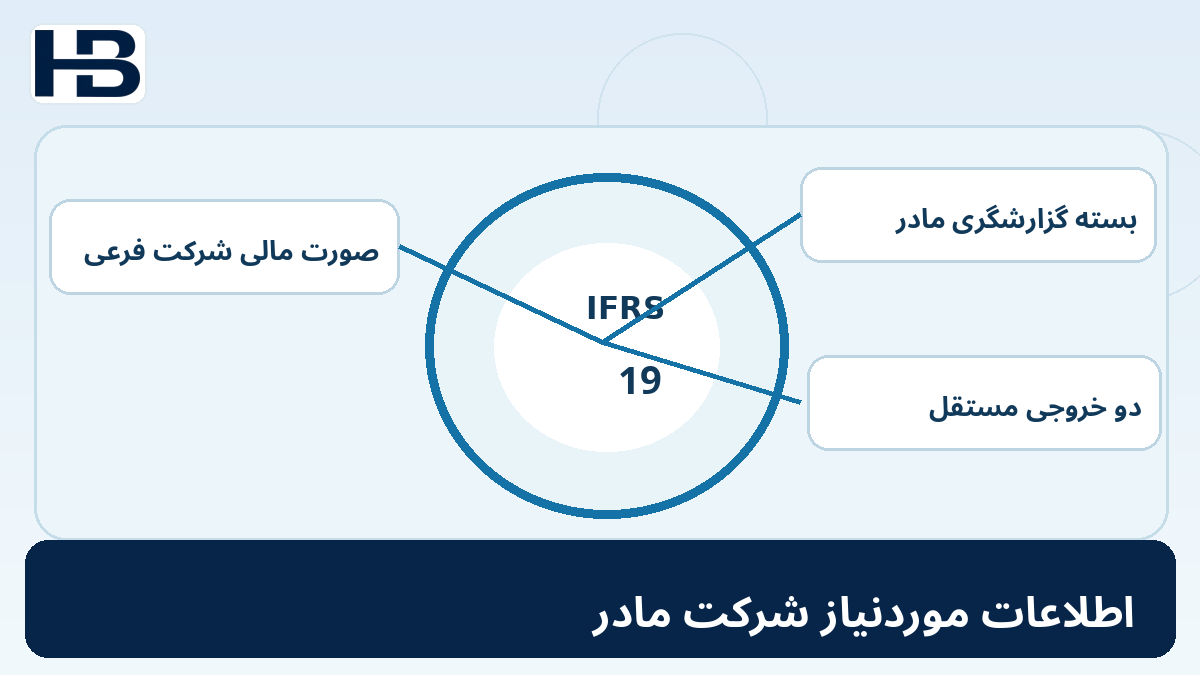
بنابراین واحد مالی باید میان دو خروجی تفاوت بگذارد:
صورتهای مالی شرکت فرعی طبق IFRS 19
و
بسته اطلاعات گزارشگری موردنیاز شرکت مادر برای تلفیق
این دو لزوماً یکسان نیستند.
۱۶. مهمترین اشتباه در اجرای IFRS 19
فرض کنید تیم مالی شرکت زیرمجموعه تصمیم بگیرد چون بعضی افشاها دیگر لازم نیستند، جمعآوری اطلاعات مرتبط را نیز متوقف کند.
این تصمیم ممکن است برای گروه مشکل ایجاد کند.
زیرا اطلاعاتی که در صورتهای مالی جداگانه افشا نمیشوند، شاید همچنان برای تهیه صورتهای مالی تلفیقی ضروری باشند.
پس IFRS 19 باید در طراحی خروجی گزارشگری اعمال شود، نه اینکه بهصورت غیرکنترلشده موجب حذف اطلاعات اصلی از سیستم حسابداری شود.
۱۷. تفاوت IFRS 19 با IFRS for SMEs
این دو استاندارد را نباید با یکدیگر اشتباه گرفت.
IFRS for SMEs یک چارچوب حسابداری مستقل و سادهشده برای واحدهای واجد شرایط است.
این چارچوب میتواند در شناخت، اندازهگیری، ارائه و افشا با مجموعه کامل IFRS تفاوت داشته باشد.
اما IFRS 19 اساساً استاندارد کاهش افشاست.
شرکت استفادهکننده از IFRS 19 همچنان الزامات شناخت، اندازهگیری و ارائه سایر استانداردهای IFRS را رعایت میکند.
مقایسه ساده:
| موضوع | IFRS 19 | IFRS for SMEs |
|---|---|---|
| چارچوب شناخت و اندازهگیری | IFRS کامل | چارچوب مستقل SMEs |
| کاهش افشا | بله | بله |
| جامعه هدف | شرکتهای فرعی واجد شرایط | واحدهای واجد شرایط طبق چارچوب SMEs |
| لزوم وجود شرکت مادر IFRS | بله، طبق شرایط مشخص | خیر، بهعنوان شرط عمومی خود چارچوب |
| هدف اصلی | کاهش هزینه افشا برای شرکتهای فرعی | سادهسازی گستردهتر گزارشگری |
۱۸. تفاوت IFRS 19 با IFRS 18
از آنجا که هر دو استاندارد از سال ۲۰۲۷ اهمیت اجرایی دارند، احتمال اشتباهگرفتن آنها وجود دارد.
IFRS 18 بر ارائه و افشا در صورتهای مالی، بهویژه ساختار صورت سود و زیان، تمرکز دارد.
IFRS 19 بر کاهش الزامات افشا برای شرکتهای فرعی واجد شرایط تمرکز میکند.
بنابراین ممکن است یک شرکت زیرمجموعه واجد شرایط، در سال ۲۰۲۷ الزامات ارائه IFRS 18 را رعایت کند و همزمان از الزامات کاهشیافته افشای IFRS 19 استفاده کند.
این دو استاندارد لزوماً جایگزین یکدیگر نیستند.
۱۹. تغییرات تکمیلی منتشرشده در سال ۲۰۲۵
پس از انتشار اولیه IFRS 19، هیئت بینالمللی استانداردهای حسابداری اصلاحات تکمیلی آن را در اوت ۲۰۲۵ منتشر کرد.
این اصلاحات برای هماهنگکردن الزامات کاهشیافته افشا با برخی استانداردها و اصلاحات جدیدتر تهیه شدند.
موضوعات این اصلاحات شامل IFRS 18، ترتیبات تأمین مالی تأمینکنندگان، اصلاحات مالیات بینالمللی، قابلیت تبدیل ارز و برخی اصلاحات ابزارهای مالی است.
این اقدام کمک میکند IFRS 19 در زمان آغاز اجرای اصلی، با تحولات مرتبط در مجموعه استانداردهای IFRS هماهنگتر باشد.
برای اطلاع از اصلاحات ۲۰۲۵: صفحه پروژه بنیاد IFRS
۲۰. تحول سپتامبر ۲۰۲۶
در نشست ۲۲ و ۲۳ سپتامبر ۲۰۲۶، IASB درباره موضوعات مختلفی از جمله پروژه روش ارزش ویژه و آثار پیشنهادی آن بر IFRS 19 بحث کرد.
برخی تصمیمهای موقتی به افشاهای مرتبط با معاملات با شرکتهای وابسته و مشارکتهای خاص مربوط بودند.
برای نمونه، هیئت درباره افشای سیاست حسابداری شناسایی سود یا زیان حاصل از بعضی معاملات با واحدهای وابسته و مشارکتهای خاص تصمیم موقتی اتخاذ کرد.
همچنین درباره اینکه کدام اطلاعات مربوط به سود و زیان معاملات درونگروهی یا معاملات با واحدهای سرمایهپذیر باید افشا شوند، بررسیهایی انجام شد.
این تصمیمها هنوز اصلاحات نهایی لازمالاجرا محسوب نمیشوند.
شرکتها باید تفاوت میان متن استاندارد صادرشده و تصمیمهای موقتی پروژههای در جریان را حفظ کنند.
برای تفکیک تصمیمهای موقت از اصلاحات نهایی: گزارش نشست سپتامبر ۲۰۲۶
۲۱. نقش هوش مصنوعی در اجرای IFRS 19
هوش مصنوعی میتواند فرآیند ارزیابی الزامات افشا را سریعتر کند.
فرض کنید یک شرکت دارای صدها بند افشای مربوط به استانداردهای مختلف است.
یک ابزار AI میتواند فهرست افشاهای فعلی را با الزامات IFRS 19 مقایسه کند و موارد زیر را پیشنهاد دهد:
افشاهای همچنان الزامی؛
افشاهای دارای الزامات کاهشیافته؛
مواردی که به بررسی تخصصی نیاز دارند؛
و اطلاعاتی که شرکت مادر برای گزارشگری تلفیقی همچنان مطالبه میکند.
اما نتیجه نهایی باید با متن استاندارد و شرایط شرکت بررسی شود.
۲۲. ساخت Disclosure Mapping
یکی از مفیدترین ابزارهای اجرایی، جدول نگاشت افشاها یا Disclosure Mapping است.
این جدول میتواند شامل ستونهای زیر باشد:
| ستون | کاربرد |
|---|---|
| استاندارد مرجع | مشخصکردن موضوع اصلی حسابداری |
| افشای فعلی | شرح اطلاعاتی که شرکت اکنون گزارش میکند |
| الزام IFRS 19 | تعیین الزام جایگزین یا کاهشیافته |
| وضعیت | الزامی، حذفشدنی یا نیازمند بررسی |
| نیاز شرکت مادر | آیا اطلاعات برای تلفیق همچنان لازم است؟ |
| مسئول | فرد یا واحد تهیهکننده اطلاعات |
| مستند تأیید | دلیل و مرجع تصمیم گزارشگری |
این جدول احتمال حذف ناخواسته اطلاعات ضروری را کاهش میدهد.
۲۳. AI چگونه افشاهای حذفشدنی را تشخیص میدهد؟
فرض کنید شرکت صورتهای مالی سال قبل و چکلیست افشاهای مورد استفاده خود را در اختیار ابزار هوش مصنوعی قرار میدهد.
سیستم میتواند برای هر یادداشت، بند استانداردی مرتبط را شناسایی کند.
سپس بر اساس متن IFRS 19، وضعیت پیشنهادی افشا را مشخص کند.
اما چنین سیستمی باید محدودیت مهمی داشته باشد:
نباید صرفاً به دلیل تشخیص خودکار، افشایی از صورتهای مالی حذف شود.
حذف افشا باید پس از بررسی فنی، اهمیت اطلاعات و تأیید مسئول گزارشگری انجام شود.
۲۴. چرا هوش مصنوعی ممکن است اشتباه کند؟
چند خطای محتمل وجود دارد.
ممکن است AI نسخه قدیمی IFRS 19 را بررسی کند.
ممکن است اصلاحات ۲۰۲۵ را در نظر نگیرد.
ممکن است شرکتی را واجد شرایط فرض کند که در واقع پاسخگویی عمومی دارد.
یا ممکن است الزامات گزارشگری شرکت مادر را با الزامات صورتهای مالی شرکت زیرمجموعه اشتباه بگیرد.
در نتیجه، استفاده از یک مدل زبانی بدون کنترل نسخه استاندارد و بررسی کارشناسی میتواند ریسک گزارشگری ایجاد کند.
۲۵. برنامه آمادگی شرکتها برای سال ۲۰۲۷
یک هلدینگ میتواند اجرای IFRS 19 را در چند مرحله برنامهریزی کند.
مرحله اول: تعیین شرکتهای واجد شرایط
تمام شرکتهای زیرمجموعه از نظر پاسخگویی عمومی و شرایط شرکت مادر بررسی شوند.
مرحله دوم: بررسی الزامات محلی
مشخص شود استفاده از IFRS 19 در حوزه قضایی مربوط مجاز و مورد پذیرش است یا خیر.
مرحله سوم: تهیه فهرست افشاها
افشاهای صورتهای مالی فعلی هر شرکت استخراج شوند.
مرحله چهارم: طراحی نگاشت IFRS 19
الزامات کاهشیافته با افشاهای فعلی مقایسه شوند.
مرحله پنجم: تفکیک بسته تلفیق از صورتهای مالی شرکت فرعی
اطلاعاتی که شرکت مادر همچنان نیاز دارد حفظ شوند.
مرحله ششم: اجرای آزمایشی
صورتهای مالی یک شرکت منتخب بر مبنای IFRS 19 بهصورت آزمایشی تهیه شوند.
مرحله هفتم: تأیید فنی و کنترل کیفیت
نتایج توسط مسئولان گزارشگری مالی و در صورت لزوم مشاوران حرفهای بررسی شوند.
۲۶. آیا میتوان از IFRS 19 زودتر استفاده کرد؟
بله.
استاندارد اجازه اجرای زودهنگام را میدهد.
اما شرکت باید بررسی کند استفاده از آن در حوزه قضایی مربوط مجاز است و الزامات لازم رعایت میشوند.
اگر شرکت IFRS 19 را زودتر اعمال کند، باید موضوع اجرای زودهنگام را طبق استاندارد افشا کند.
در نخستین دوره استفاده نیز الزامات مربوط به اطلاعات مقایسهای اهمیت دارند.
بنابراین اجرای زودهنگام نباید بدون برنامهریزی برای افشاها و اطلاعات مقایسهای انجام شود.
۲۷. آیا حجم حسابرسی کاهش پیدا میکند؟
ممکن است بخشی از زمان بررسی افشاها کاهش یابد، اما این نتیجه برای همه شرکتها قطعی نیست.
حسابرس همچنان باید درباره صورتهای مالی و رعایت الزامات مربوط شواهد کافی و مناسب به دست آورد.
تغییر الزامات افشا به معنی حذف آزمونهای مربوط به شناخت و اندازهگیری داراییها، بدهیها، درآمدها و هزینهها نیست.
برای مثال، اگر شرکت دارایی بااهمیتی دارد، آزمون کاهش ارزش آن صرفاً به دلیل استفاده از IFRS 19 حذف نمیشود.
بنابراین باید میان کاهش برخی فعالیتهای مربوط به افشا و کاهش مسئولیت حسابرسی تفاوت گذاشت.
۲۸. وضعیت شرکتهای ایرانی
استاندارد IFRS 19 بهصورت خودکار جایگزین الزامات استانداردهای حسابداری ایران نمیشود.
شرکتهایی که صورتهای مالی خود را بر اساس استانداردهای حسابداری ایران تهیه میکنند، باید الزامات داخلی لازمالاجرا را رعایت کنند.
اما این موضوع برای هلدینگهایی اهمیت دارد که صورتهای مالی مبتنی بر IFRS تهیه میکنند یا دارای زیرمجموعههایی هستند که در چارچوب IFRS گزارشگری انجام میدهند.
همچنین شرکتهای ایرانی عضو گروههای بینالمللی ممکن است نیازمند بررسی آثار IFRS 19 بر بسته گزارشگری خود باشند.
تصمیم به استفاده از این استاندارد باید با توجه به مبنای گزارشگری، شرایط احراز صلاحیت و پذیرش قانونی آن انجام شود.
۲۹. مهمترین مزیت مدیریتی
فرض کنید تیم مالی یک شرکت زیرمجموعه هر سال زمان زیادی را صرف استخراج جداول، تهیه افشاهای تکراری و تطبیق یادداشتهای صورتهای مالی میکند.
IFRS 19 ممکن است بخشی از این فعالیتها را کاهش دهد.
اگر شرکت بتواند بدون آسیبزدن به کیفیت گزارشگری، فرآیند تهیه اطلاعات را سادهتر کند، منابع مالی و انسانی بیشتری برای تحلیل و کنترل در اختیار خواهد داشت.
به همین دلیل، IFRS 19 نباید صرفاً بهعنوان استانداردی برای کاهش صفحات صورتهای مالی دیده شود.
این استاندارد میتواند فرصتی برای بازطراحی فرآیند افشا و گزارشگری مالی شرکتهای زیرمجموعه باشد.
۳۰. جمعبندی
استاندارد IFRS 19 برای شرکتهای زیرمجموعه واجد شرایط، امکان استفاده از الزامات افشای کاهشیافته را فراهم میکند.
شرکتهایی که از این استاندارد استفاده میکنند، همچنان ملزم به رعایت الزامات شناخت، اندازهگیری و ارائه استانداردهای مربوط IFRS هستند.
بنابراین اجرای IFRS 19 نباید با تغییر مبانی ثبت حسابداری اشتباه گرفته شود.
مزیت اصلی آن، کاهش بخشی از هزینهها و پیچیدگیهای تهیه صورتهای مالی شرکتهای فرعی است.
با نزدیکشدن به سال ۲۰۲۷، هلدینگها باید شرکتهای واجد شرایط را شناسایی، افشاهای فعلی را بررسی و نیازهای گزارشگری تلفیقی را از الزامات صورتهای مالی جداگانه تفکیک کنند.
هوش مصنوعی میتواند در تهیه چکلیستها و مقایسه افشاها کمک کند، اما تصمیم نهایی درباره صلاحیت شرکت و الزامات گزارشگری باید مبتنی بر متن استاندارد و قضاوت حرفهای باشد.
IFRS 19 قرار نیست حسابداری شرکتهای زیرمجموعه را سادهتر از IFRS کند؛ قرار است ارائه اطلاعات ضروری را با افشاهای متناسبتر و هزینه کمتر امکانپذیر کند.
سؤالات متداول
استاندارد IFRS 19 چیست؟
استانداردی برای افشاهای کاهشیافته شرکتهای فرعی واجد شرایط است که همچنان از الزامات شناخت، اندازهگیری و ارائه IFRS استفاده میکنند.
IFRS 19 از چه تاریخی لازمالاجراست؟
از دورههای گزارشگری سالانه آغازشده در اول ژانویه ۲۰۲۷ یا بعد از آن، با امکان اجرای زودهنگام.
آیا تمام شرکتهای خصوصی میتوانند از IFRS 19 استفاده کنند؟
خیر. شرکت باید شرایط مشخص مربوط به زیرمجموعهبودن، نبود پاسخگویی عمومی و صورتهای مالی تلفیقی IFRS شرکت مادر را احراز کند.
آیا IFRS 19 ثبتهای حسابداری را ساده میکند؟
خیر. استاندارد بر کاهش برخی الزامات افشا تمرکز دارد و الزامات شناخت و اندازهگیری سایر استانداردهای IFRS همچنان اعمال میشوند.
تفاوت IFRS 19 و IFRS 18 چیست؟
IFRS 18 عمدتاً الزامات ارائه و افشا در صورتهای مالی را اصلاح میکند؛ IFRS 19 امکان افشاهای کاهشیافته را برای شرکتهای فرعی واجد شرایط فراهم میآورد.
آیا IFRS 19 جایگزین IFRS for SMEs است؟
خیر. IFRS for SMEs یک چارچوب حسابداری مستقل است، درحالیکه IFRS 19 یک استاندارد کاهش افشا در چارچوب IFRS کامل است.
آیا هوش مصنوعی میتواند افشاهای IFRS 19 را تهیه کند؟
AI میتواند افشاهای موجود را دستهبندی و با الزامات استاندارد مقایسه کند، اما حذف یا تأیید نهایی افشاها باید توسط مسئولان گزارشگری مالی انجام شود.
عضویت در حسابداران برتر
برای دسترسی به آموزشهای تخصصی حسابداری، حسابرسی، استانداردهای بینالمللی و کاربرد هوش مصنوعی، از بخش عضویت در حسابداران برتر استفاده کنید.